保税蔵置場と営業倉庫の違い|制度と確認資料を整理
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
保税蔵置場と営業倉庫は、名称の似た保管場所として扱わず、根拠となる制度と貨物の状態を分けて確認することが大切です。 目的、必要資料、連絡先を一枚の表で整理しましょう。
「輸入貨物を置く場所と通常の保管をどう区別すればよいか」「誰へ何を確認すればよいか」と迷う担当者もいるでしょう。
この記事では、通関や許可の手続を代行するものではなく、保管を検討する側が資料と連絡経路を整理するための考え方を紹介します。
本記事で分かること
- 保税蔵置場と営業倉庫の制度上の見方
- 貨物と確認資料を分ける方法
- 変更時に連絡先と記録を更新する手順
結論:保税蔵置場と営業倉庫を確認する順番(早見表)
保税蔵置場と営業倉庫とは、異なる法令上の枠組みで貨物の保管に関わる場所を確認するための用語です。
| 確認する順番 | 保税蔵置場で確認すること | 営業倉庫で確認すること |
|---|---|---|
| 1 | 貨物の状態と関連資料 | 貨物・荷姿・保管条件 |
| 2 | 税関への確認先 | 倉庫側の連絡先 |
| 3 | 保管に関する期間・手続 | 入出庫・受渡しの方法 |
| 4 | 変更時の連絡 | 変更資料と台帳 |
保税蔵置場は、関税法第29条が定める保税地域五種の一つで、外国貨物の積卸しや運搬、蔵置ができる場所として税関長が許可したものです(e-Gov「関税法」第29条・第42条、2026年10月17日確認)。外国貨物を置くことができる期間は、最初に保税蔵置場に置くことが承認された日から2年で、税関長は特別の事由があると認めるときは、申請により必要な期間を指定して延長することができます(e-Gov「関税法」第43条の2、2026年10月17日確認)。一方、倉庫業法は、寄託を受けた物品の倉庫における保管を行う営業を倉庫業と定義しています(e-Gov「倉庫業法」第2条第2項、2026年10月17日確認)。
通常の保管条件を整理する視点は、倉庫寄託約款の確認ポイントも参照してください。
制度と貨物の情報を別々に整理する
保税蔵置場と営業倉庫を確認するときは、保管という共通の言葉だけで同じ資料や同じ窓口を使わないことが重要です。制度に関する確認、貨物の状態に関する確認、保管の依頼条件に関する確認を三つの表に分けます。これにより、何を誰へ質問するかが明確になり、回答の根拠も追いやすくなります。
貨物の一覧には、品目、荷姿、ケース数、パレット数、識別番号、関連資料、確認日を記載します。制度に関する一覧には、参照した条文や案内、確認先、未確認の事項を記載します。保管条件の一覧には、保管場所、入出庫の方法、検品、連絡先を記載し、それぞれを同じメモに混在させません。
変更が起きた場合は、貨物、資料、連絡先のどの情報が変わったかを切り分けます。説明を受けた日、実施予定日、確認者、次に問い合わせる相手を残せば、保管の検討を進めながらも確認中の事項を見失いません。個別の手続や期間は関係者へ確認し、台帳には確認した範囲と資料の出所を記録しましょう。
根拠となる制度と目的を確認する
保税蔵置場は、関税法第42条に基づく税関長の許可を受けた場所として規定されています(e-Gov「関税法」第42条、2026年10月15日確認)。営業倉庫に関しては、倉庫業法が寄託を受けた物品の倉庫における保管を行う営業を倉庫業として定義しています(e-Gov「倉庫業法」第2条第2項、2026年10月17日確認)。名称の近さだけで同じ制度とみなさず、確認する資料と相談先を分けます。
依頼側の台帳には、制度に関する確認事項、貨物の情報、連絡先、確認日を別欄で記します。手続の該当性は、貨物の状況と関係者への確認を踏まえて判断します。
貨物の状態と荷姿を確認する
税関の案内では、保税蔵置場で外国貨物の積卸しや蔵置が行われることが示されています(税関「保税地域の種類と主な機能」、2026年10月15日確認)。委託側は、貨物の状態を推測せず、品目、ケース数、パレット数、識別番号、関連資料を一覧にします。営業倉庫での保管条件を確認する場合も、貨物と荷姿を依頼内容に明記します。
荷姿の情報は、入出庫伝票、検品表、棚札で同じ表現にします。資料ごとに名称が違う場合は、対応表を作り、確認者と更新日を残します。
税関に関する確認資料を分ける
保税蔵置場については、関税法第42条と税関の案内を確認の出発点にし、貨物に関係する資料と問い合わせ先を整理します(e-Gov「関税法」第42条、2026年10月15日確認、税関「保税地域の種類と主な機能」、2026年10月15日確認)。資料の内容を委託側だけで読み替えず、確認したい点を一問ずつ列挙します。
貨物に関する説明、税関への確認事項、保管の依頼条件を同じメモに混ぜないようにします。確認先ごとに質問表を分けると、回答の根拠を追いやすくなります。
営業倉庫の保管条件を確認する
倉庫業法は、寄託を受けた物品の倉庫における保管を行う営業を倉庫業と定義し、その枠組みを定めています(e-Gov「倉庫業法」第2条第2項、2026年10月17日確認)。営業倉庫の保管を検討する際は、保管場所、荷姿、検品、入出庫の受付、連絡先を依頼条件として整理します。保税蔵置場に関する制度の説明だけから、営業倉庫での取扱条件を導かないことが重要です。
倉庫業の施設設備基準を確認する方法も参照し、貨物条件から質問事項を組み立てます。
連絡先と変更時の対応を整理する
保税蔵置場では税関長の許可に関する規定があり、営業倉庫では倉庫業法の枠組みがあるため、確認先を同じ窓口と決めつけないことが必要です(e-Gov「関税法」第42条、2026年10月15日確認、e-Gov「倉庫業法」第2条、2026年9月5日確認)。連絡表には、制度上の確認先、保管条件の確認先、現場の予約窓口、例外時の判断者を分けて記載します。
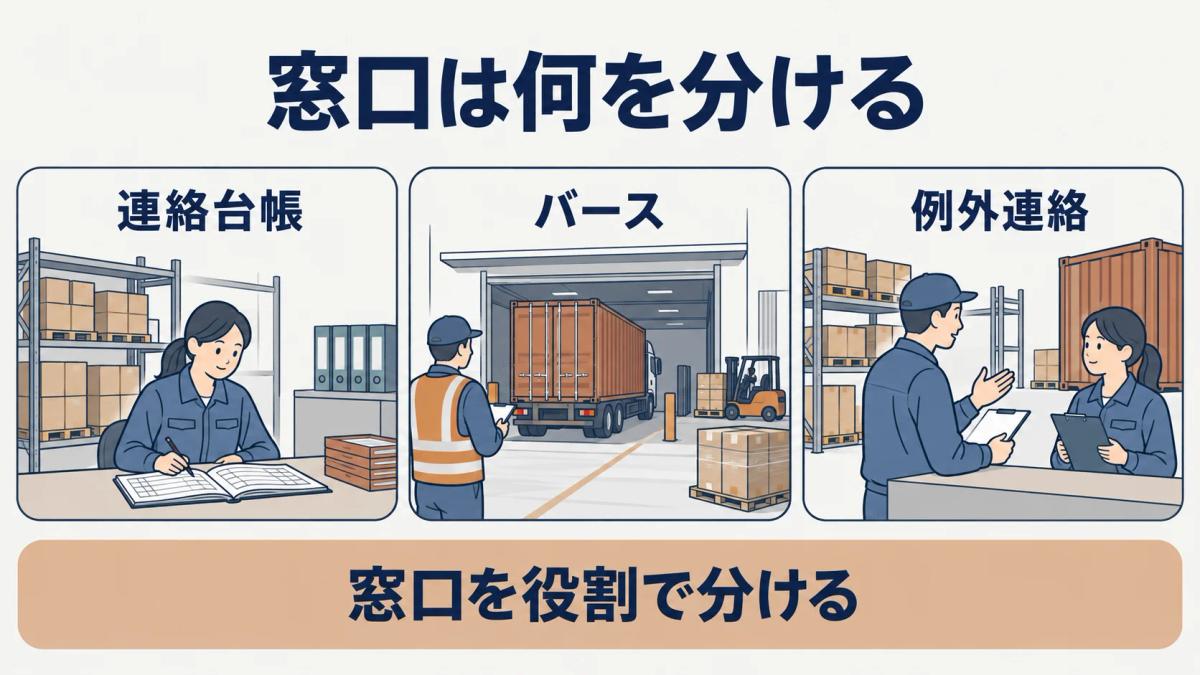
貨物、保管場所、連絡先、資料の版が変わったときは、変更日、確認者、次の確認先を残します。古い記録を消さず、どの時点の情報かが分かるように管理しましょう。
記録を定期的に照合する
保税蔵置場に外国貨物を置くことができる期間は、関税法第43条の2により、最初に置くことが承認された日から2年とされ、税関長が特別の事由を認めるときは申請により延長されます(e-Gov「関税法」第43条の2、2026年10月17日確認)。期限や手続の個別適用は関係者へ確認しつつ、依頼側では貨物、確認資料、連絡先、確認日を定期的に照合します。営業倉庫の記録についても、入出庫条件や荷姿の変更を同じ台帳に反映します。
倉庫委託の入荷予約を整える手順を使い、到着・受渡しに関する情報を保管記録と対応付けると確認しやすくなります。
確認資料を管理する表では、制度の根拠を確認する資料、貨物の状態を確認する資料、保管の依頼内容を確認する資料を別に並べます。各資料に確認日と問い合わせ先を付け、何を確認するための資料かを短く記載します。資料の目的を分けることで、同じ貨物について異なる相談先へ質問すべき場面を整理できます。
貨物の移動や保管場所に変更があった場合は、関連する資料をすべて確認し、古い情報を参照しないよう更新日を残します。手続や期限について不明な点があるときは、台帳に質問内容と確認先を記載し、自己判断で処理を進めません。保管の実務条件については、荷姿、検品、受渡しの情報を具体的にしてから確認しましょう。
まとめ
保税蔵置場と営業倉庫は、根拠となる制度、貨物の状態、確認資料、連絡先を分けて整理します。保税蔵置場は関税法第42条、営業倉庫は倉庫業法第2条を出発点にし、個別の手続や保管条件は関係者へ確認しましょう。
通常の保管条件の整理には、倉庫寄託約款の確認ポイントが役立ちます。
よくある質問
- Q. 保税蔵置場と営業倉庫は同じ制度ですか
- 同じ制度ではなく、保税蔵置場は関税法第42条により税関長が許可した場所であり、倉庫業は倉庫業法第2条第2項に定める寄託を受けた物品の倉庫における保管を行う営業です(e-Gov「関税法」第42条、2026年10月17日確認、e-Gov「倉庫業法」第2条第2項、2026年10月17日確認)。
- Q. 保税蔵置場の期間はどのように確認しますか
- 外国貨物を置くことができる期間は関税法第43条の2が定める2年で、税関長が特別の事由を認めるときは申請により延長されるため、個別の貨物については関連資料と確認先を整理して確認します(e-Gov「関税法」第43条の2、2026年10月17日確認)。
- Q. 営業倉庫の確認では何を整理しますか
- 営業倉庫の確認では、貨物、荷姿、保管場所、検品、入出庫の受付、連絡先を依頼条件として整理し、制度に関する確認先とは分けて記録します。
出典
本記事の出典は に内容を確認しています。
- 1.関税法(laws.e-gov.go.jp)
- 2.税関 保税地域の種類と主な機能(customs.go.jp)
- 3.倉庫業法(laws.e-gov.go.jp)