倉庫料金の改定条項で確認すること|通知と契約を照合する順番
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
倉庫料金の改定条項は、改定の有無を急いで判断する前に、対象と適用日を契約文と照合することが大切です。 通知書の記載と個別の取決めを別々に記録しましょう。
「通知を受け取ったが、どの費目が対象なのか」「いつから何を確認すればよいのか」と戸惑う担当者もいるはずです。
この記事では、特定の料金水準には触れず、改定に関する連絡を受けたときの確認順序と履歴の残し方を説明します。
本記事で分かること
- 通知日と適用日を区別する方法
- 改定対象を個別契約と照合する視点
- 変更履歴を社内で共有する手順
結論:料金改定条項を照合する順番(早見表)
料金改定条項とは、料金の見直しに関する確認事項を契約文書で整理するための記載です。
| 確認する項目 | 照合する資料 | 台帳に残す内容 |
|---|---|---|
| 通知日 | 受領した連絡 | 受領日・送付元 |
| 適用日 | 連絡文と契約文 | 対象となる期間 |
| 対象費目 | 見積書・別紙 | 費目名・作業範囲 |
| 例外条件 | 個別の取決め | 該当貨物・判断者 |
倉庫業では料金に関する掲示の枠組みが定められています(倉庫業法第9条、2026年9月5日確認)。ただし、掲示に関する制度と、個別の改定連絡や契約上の取扱いは同じ意味ではありません。個別の適用関係は、契約文と相手方の説明を照合して確認します。
まず倉庫見積書の見方で、現行の前提を費目ごとに抜き出しておくと照合しやすくなります。
通知と契約文を別の資料として扱う
改定に関する連絡を受けた場面では、連絡そのもの、現在の依頼条件、今後の確認事項を一つの文章に混ぜないことが重要です。受け取った文書から分かる事実は原文のまま記録し、個別契約との関係は別の欄に書きます。こうすると、受領した連絡と社内で検討した内容を後から区別できます。
確認表には、対象と考えられる費目、資料の表記、現在の依頼内容、照会先、回答日を置きます。連絡文に複数の日時がある場合は、発信日、受領日、適用日を分け、どの日付を根拠にしたかを明記します。担当者が変わっても、いつの時点の情報を見たかが分かるようにするためです。
見直しの過程で条件の相違が見つかったときは、差異を正誤の問題として扱わず、比較した資料と前提を確認します。荷姿、作業の範囲、拠点、対象期間のどれが違うかを小さな項目に分解すると、次に誰へ質問すべきかを決めやすくなります。結論が出ていない項目にも確認期限を付け、履歴へ残しましょう。
通知日と適用日を分けて記録する
改定に関する連絡を受け取ったら、受領した日と、文書に記された適用日を別の欄へ記入します。日付が複数あるときは、発信日、到着日、適用日を混同しないことが重要です。外部の案内では、案内日、適用開始日、対象項目が分けて示されることがありますが、これは個別契約への適用を自動的に示すものではありません。
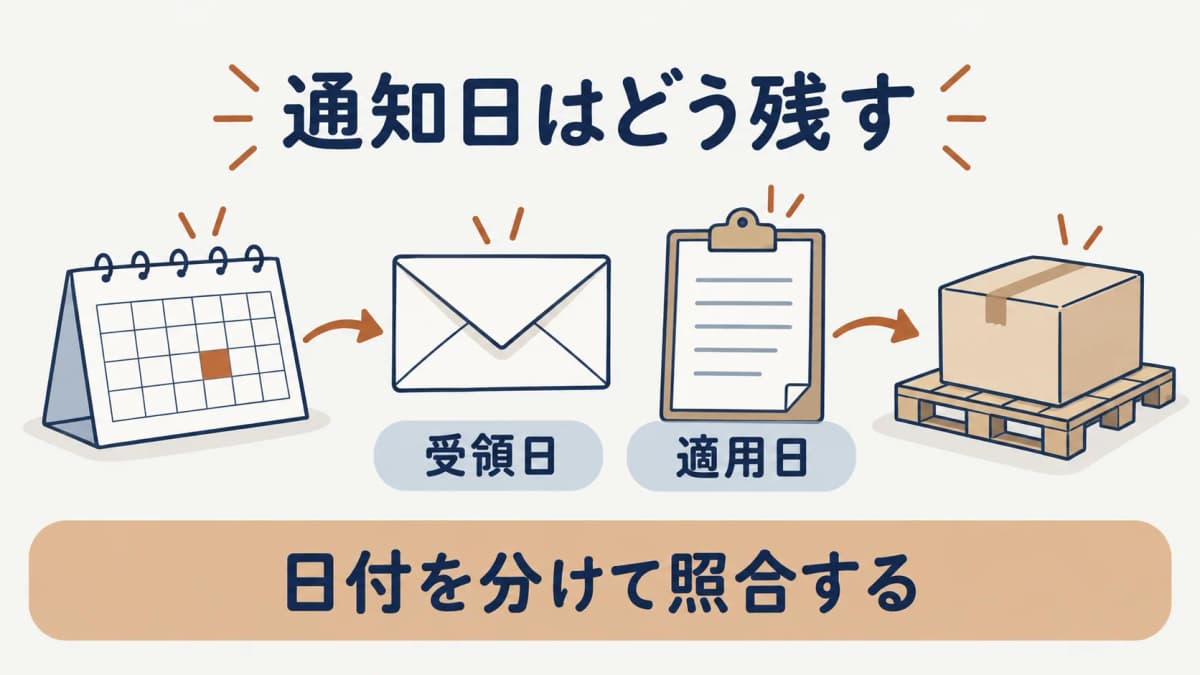
日付の確認者と原文の保管場所を台帳に残せば、後から同じ文書を探し直す手間を減らせます。日付だけを転記して判断を確定させないようにしましょう。
対象となる費目を特定する
次に、連絡文に挙がる費目と、現在の依頼内容にある費目を横に並べます。同じ名称でも、保管、入庫、出庫、検品などで作業範囲が異なることがあります。対象の候補を列挙したうえで、貨物、荷姿、拠点、作業条件が一致するかを確認します。
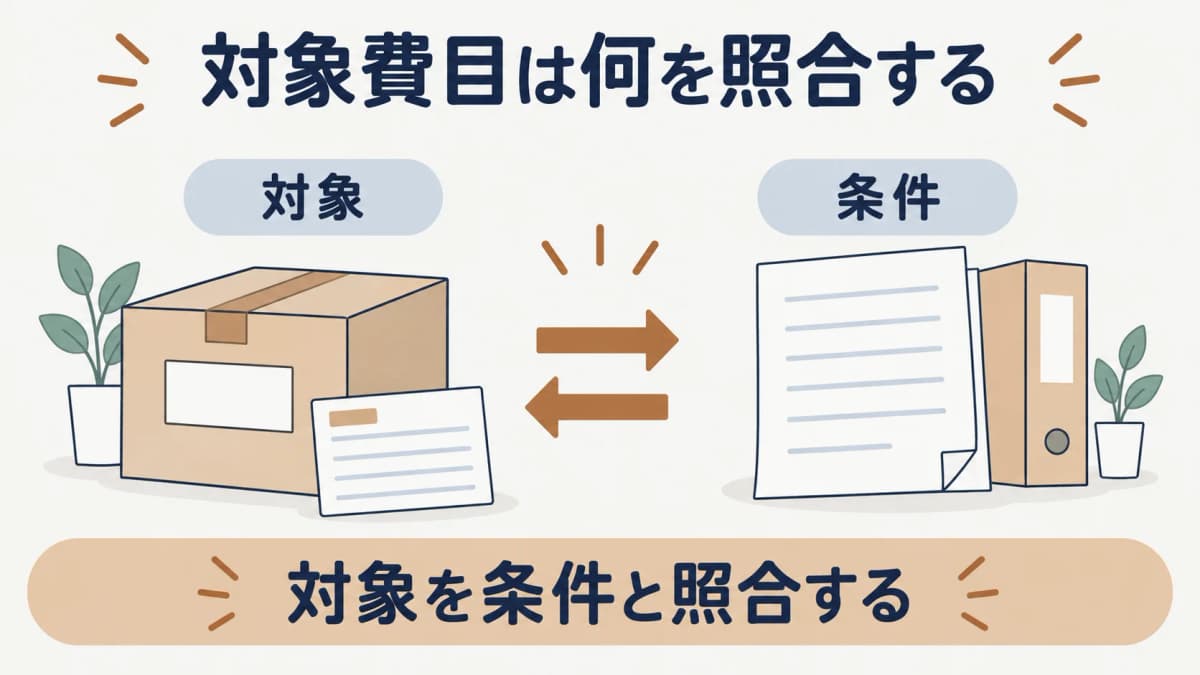
対象かどうか不明な欄は、空欄にせず「確認中」と記します。判断者と確認期限を付けることで、連絡を受けた事実と適用判断を分けて管理できます。
契約文の記載を照合する
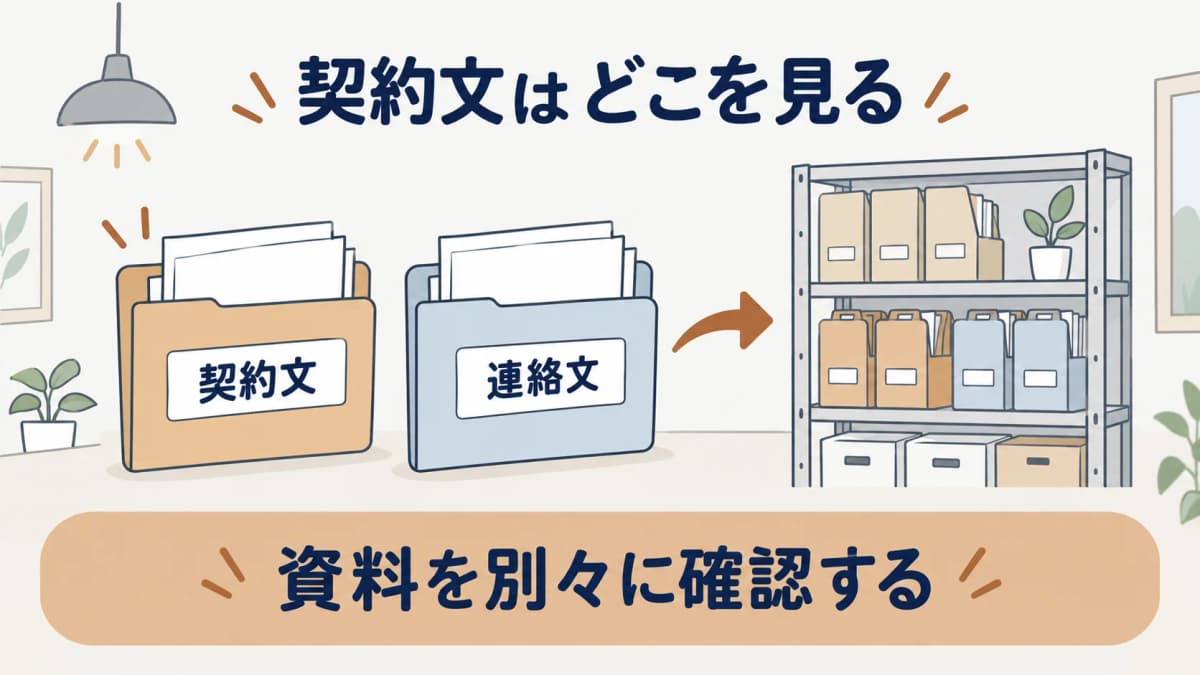
契約書、個別発注書、別紙のどこに料金条件が書かれているかを確認します。改定に関する記載があれば、対象、手続、適用の前提を抜き出し、受領した連絡と照合します。文言の解釈を一人で決めず、必要に応じて契約担当と内容を確認する進め方が安全です。
倉庫委託のRFPの書き方で依頼条件を一覧化しておくと、どの個別条件に関係するかを確認しやすくなります。
適用範囲と例外を確認する
対象費目が分かった後は、すべての貨物に同じ前提が当てはまると決めつけず、例外条件を確認します。保管場所、荷姿、作業時間、開始済みの案件など、確認すべき単位を細かくします。例外があり得ると判断した箇所は、根拠の資料名と照会先を併記します。
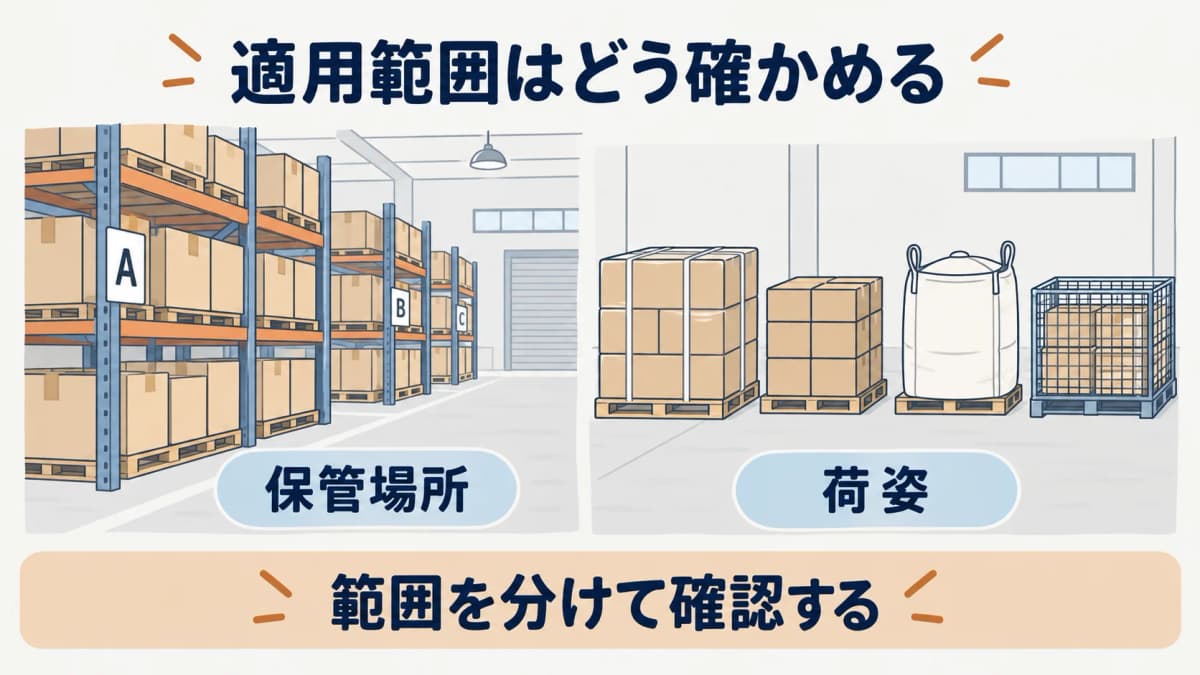
例外を口頭の補足だけにすると、担当交代後に経緯を追えません。確認の結論だけでなく、対象外と判断した理由も台帳に残すとよいでしょう。
貨物と運用への影響を整理する
改定の確認は、金額の話だけで終わらせず、入出庫の頻度、検品の方法、荷姿の変更など、運用上の前提も見直します。影響がありそうな場面を洗い出し、現場、調達、契約の担当者が見る欄を分けます。荷姿が変われば、同じ費目名でも前提が変わる可能性があります。
検討内容を共有するときは、確定事項、確認中の事項、次の照会先を分けて記載します。関係者が同じ資料を見れば、対応の抜けを減らせます。
変更履歴を一つにまとめる
最後に、受領日、適用日、対象候補、確認した資料、判断者、更新日を一つの履歴へまとめます。過去の連絡を残しておけば、同じ費目について再度確認する際にも前提を再利用できます。履歴の目的は比較の勝ち負けをつけることではなく、意思決定の経路を見える化することです。
3PL契約で責任分担を整理する考え方も使い、契約、現場、調達の担当範囲を確認しておくと連絡先を決めやすくなります。
改定に関する確認表では、連絡を受けた事実、契約文で確認した内容、社内で決めた対応を別の行に残します。これらを一つの欄にまとめると、後で文書に書かれていた事項と社内の判断が区別できなくなります。資料名、版、受領日、確認した人を添えることで、確認の根拠を追えるようになります。
検討の途中で新しい資料が届いたときは、既存の一覧を書き換える前に、どの項目が変わったかを確認します。変更前後の対象、日付、依頼条件を並べ、影響が不明な項目を質問として残します。複数の部門が関わる場合には、誰が回答を受け取り、誰が最終確認をするかを明示すると、連絡の停滞を避けやすくなります。
改定に関する資料を保管する場所は、契約書や見積書の保存場所と対応付けます。資料名が似ている場合は、受領した連絡、契約の別紙、確認結果の台帳を別の名称で管理すると、後でどの資料を見ればよいか迷いません。参照先を一つの一覧にまとめると、担当者が変わっても確認作業を引き継げます。
確認の期限を決める場合は、文書に書かれた日付と、社内で確認を終えたい日付を区別します。質問を送った日、回答を受けた日、台帳を更新した日も記録しておくと、対応の進み具合を説明しやすくなります。結論が出ない項目については、保留の理由と次回確認する条件を残し、推測で資料を補わないようにしましょう。
関係者への共有では、確認済みの事項、照会中の事項、対応の期限を短い一覧にします。資料の受領順に並べるのではなく、対象費目や適用日ごとに並べると、担当者が自分に必要な確認を見つけやすくなります。
検討の記録は、結論が出た項目だけでなく、確認中の項目も残します。次の担当者が資料を見たときに、既に確認した範囲と、まだ確認が必要な範囲を区別できるようにします。
確認資料の保存場所を決め、最新版を参照する担当を明確にすると、条件の見落としを防ぎやすくなります。
確認の途中経過を共有する日を設けると、照会の返答待ちで止まっている項目を見つけやすくなります。
まとめ
料金改定条項の確認では、通知日、適用日、対象費目、契約文、例外条件を一つずつ分けて照合します。受領した連絡を判断の結論にせず、確認の経緯を台帳に残しましょう。
比較の前提を整える方法は、倉庫見積書の見方でも確認できます。
よくある質問
- Q. 改定の連絡を受けたら最初に何を確認しますか
- 最初に、受領日、文書の発信日、適用日、対象とされる費目を別々に記録し、どの契約資料と照合するかを決めます。
- Q. 通知に書かれた対象はすべて自社に適用されますか
- いいえ、対象の名称が一致していても、貨物、荷姿、拠点、個別の取決めが同じかを契約文と照合して確認する必要があります。
- Q. 変更履歴には何を残せばよいですか
- 変更履歴には、受領日、適用日、対象候補、確認資料、照会先、判断者、未確定事項、更新日を残すと経緯を追えます。
出典
本記事の出典は に内容を確認しています。
- 1.国土交通省 物流:倉庫業法(mlit.go.jp)